
today, 18:49
Законно ли удержание 25% из зарплаты за октябрь, если постановление пристава получено 10.11.2026?
Вопрос по законам страны: Россия

Здравствуйте! Пристав вынес постановление о обращении взыскания с заработной платы, руководителем оно было получено 10.11.2026, само постановление от 02.10.2026, 13.11.2026 числа была зарплата за октябрь, бухгалтер удержала деньги за весь октябрь, это законно?
Зарплата 7000 тыс, удержано 3500, в постановлении указан процент 25

Действия бухгалтера в части удержания 50% от зарплаты (3500 из 7000 рублей) незаконны.
Согласно статье 99 Федерального закона № 229-ФЗ "Об исполнительном производстве", при обращении взыскания на заработную плату действуют два строгих правила:
Лимит удержания. По общему правилу (если у вас нет долгов по алиментам, возмещению вреда здоровью или в связи со смертью кормильца) с должника-гражданина может быть удержано не более 50% заработной платы. В вашем случае удержано ровно 50%, что само по себе допустимо по размеру, но нарушает второе правило.
Период удержания. Взыскание обращается только на доходы, выплачиваемые после получения работодателем постановления.
Разберем вашу ситуацию по датам:
Постановление вынесено 02.10.2026, но работодатель получил его только 10.11.2026.
Зарплата за октябрь выплачена 13.11.2026.
Поскольку работодатель получил документ 10.11.2026, удерживать деньги он имеет право только из зарплаты за вторую половину ноября (или из аванса за ноябрь, если он выплачивается после 10.11).
Удерживать средства за весь октябрь (с 01.10 по 31.10) бухгалтер не имел права, так как на тот момент постановление еще не поступило в организацию, а закон не имеет обратной силы в отношении уже начисленных и выплачиваемых доходов. Исключения возможны только в одном случае: если в самом тексте постановления пристав прямо указал, что взыскание должно производиться с определенной даты в прошлом (например, "производить удержание с доходов, начисленных с 01.10.2026"). Однако на практике приставы так не пишут, так как это противоречит статье 98 закона № 229-ФЗ.
Что делать:
Обратиться в бухгалтерию. Напишите заявление на имя руководителя организации с требованием вернуть излишне удержанные средства. В заявлении сошлитесь на статью 99 ФЗ № 229-ФЗ. Укажите, что постановление получено 10.11.2026, следовательно, удержание из зарплаты за октябрь незаконно. Попросите зачесть 3500 рублей в счет будущих удержаний (например, в счет 25% из зарплаты за ноябрь) или вернуть их на ваш счет. Заявление лучше составить в двух экземплярах: один отдать в бухгалтерию, на втором попросить поставить отметку о принятии.
Обратиться к судебному приставу. Если бухгалтерия откажется возвращать деньги, напишите заявление приставу, который вынес постановление. Укажите, что работодатель нарушил порядок удержания, из-за чего произошло излишнее взыскание. Пристав может вынести постановление о возврате излишне удержанных сумм (хотя на практике приставы чаще рекомендуют решать этот вопрос напрямую с бухгалтерией, так как деньги находятся на счетах предприятия, а не на депозитном счете ФССП).
Проверить расчетный листок. Убедитесь, что в нем правильно указан вид удержания (по исполнительному документу №...) и период, за который оно произведено. Если бухгалтер укажет, что 3500 удержаны из зарплаты за ноябрь, это будет прямым подлогом, так как зарплата 13.11 выплачивалась за октябрь.
Важные нюансы:
Доходы, с которых нельзя удерживать. Согласно статье 101 того же закона, пристав не может забрать деньги с детских пособий, алиментов, которые вы получаете на детей, материнского капитала, компенсаций в связи с командировками или переводом на работу в другую местность, а также с суммы до 10 000 рублей, если это ваша единственная сумма на жизнь (в определенных случаях). Однако зарплата в этот список не входит.
Если есть другие долги. Если помимо этого 25-процентного взыскания у вас есть другие исполнительные листы (например, по кредитам), общая сумма удержаний все равно не может превышать 50% (за исключением алиментов и вреда здоровью, где лимит — 70%). Бухгалтер обязан соблюдать очередность взыскания по статье 111 ФЗ № 229-ФЗ.
Срок возврата. Законом не установлен жесткий срок, но по правилам статьи 136 Трудового кодекса РФ и статьи 99 ФЗ № 229-ФЗ, излишне удержанные суммы должны быть возвращены или зачтены при следующей ближайшей выплате, как только ошибка была обнаружена. Если деньги не вернут, вы имеете право требовать проценты за пользование чужими денежными средствами (ст. 395 ГК РФ).

Ситуация похожа на ситуацию с ошибкой по периоду удержаний.
1) Что должно быть по закону
При обращении взыскания на заработную плату пристав выносит постановление, направляет его работодателю, а бухгалтерия начинает удержания с того момента, когда документ получен.
По общему правилу удержания производятся из выплат, причитающихся работнику после получения постановления работодателем (чтобы у работодателя была возможность учесть требование при начислении).
2) Ваш случай по датам
— Постановление вынесено 02.10.2026.
— Руководитель получил документ 10.11.2026.
— 13.11.2026 выплачена зарплата за октябрь.
Если бухгалтер удержал за весь октябрь (то есть за период до фактического получения постановления), то это может быть неправомерно именно из‑за даты начала удержаний, а не из‑за величины процента.
3) Процент 25% и пределы
Сам по себе размер 25% может соответствовать требованиям: удержание из зарплаты при исполнении исполнительного документа обычно производится в пределах, установленных законом. Однако даже при корректном проценте важно правильно определить, из каких именно начислений начать удержания.
4) Как проверить и что делать
Для оценки законности удержания за октябрь нужно увидеть:
— сам текст постановления (какой именно период/с какого числа указано «обратить взыскание»);
— документ об направлении/получении постановления работодателем (почтовые уведомления, отметка о вручении, входящий номер);
— расчетные листки за октябрь и дату начисления зарплаты.
Практически можно:
— запросить у пристава уточнение о порядке удержаний и периоде (от какой даты считать удержания, с каких выплат начинать);
— при необходимости подать возражения/обращение на действия (бездействие) пристава в порядке подчиненности или административном порядке.
— работодателю корректировать начисления при выявлении ошибочного удержания.
Краткое резюме: вероятнее всего, удержание «за весь октябрь» при получении постановления 10.11.2026 могло быть сделано с нарушением по периоду, даже если процент 25% верный.
Если у вас есть похожий вопрос, его можно задать в форме ниже.
Отлично. Пришлите, пожалуйста, само постановление (текст или фото/сканы) — и я скажу, как именно должны были считать удержания.
Чтобы ответ был точным, нужны именно такие фрагменты:
1) Строка/абзац про “обратить взыскание на заработную плату” — там обычно указано *с даты начала удержаний* (или “начиная с …”).
2) Процент 25% — и есть ли формулировка, от чего удерживается (из зарплаты/доходов).
3) Реквизиты и указание периода, если оно есть (иногда пишут “с момента получения постановления работодателем” или “с __ числа”).
4) Фраза про порядок исполнения (с какого момента работодатель обязан начать удержания).
5) Если на документе есть отметки/входящий номер работодателя — тоже важно (но вы уже указали дату получения 10.11.2026, это пригодится).
Как лучше отправить:
- просто перепечатайте текст этих частей сюда, либо
- загрузите 1–3 фото так, чтобы было чётко видно даты и формулировки.
Как только пришлёте — проверю: законно ли удержание за весь октябрь именно в вашем случае и что можно требовать (возврат излишне удержанного, исправление удержаний и т.п.).
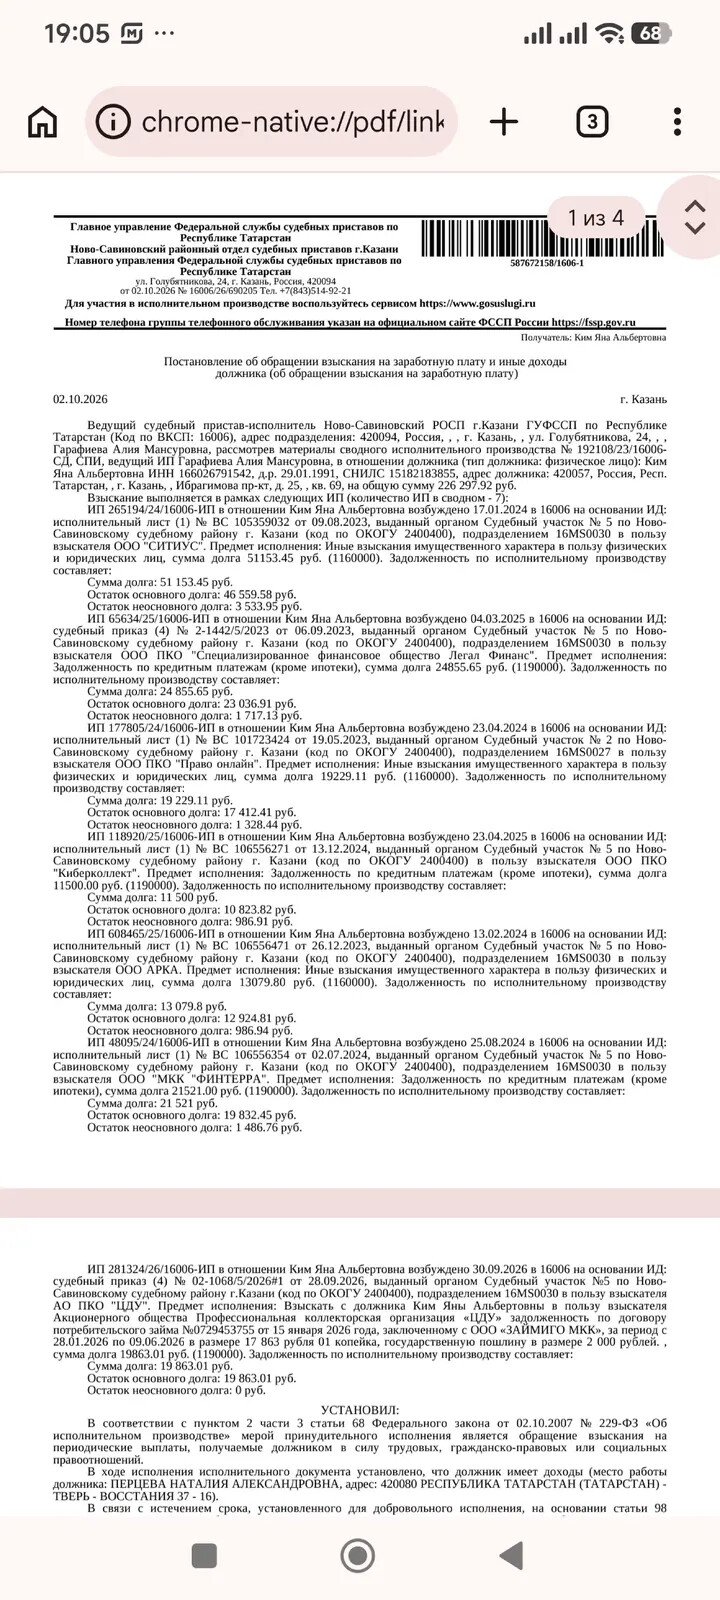
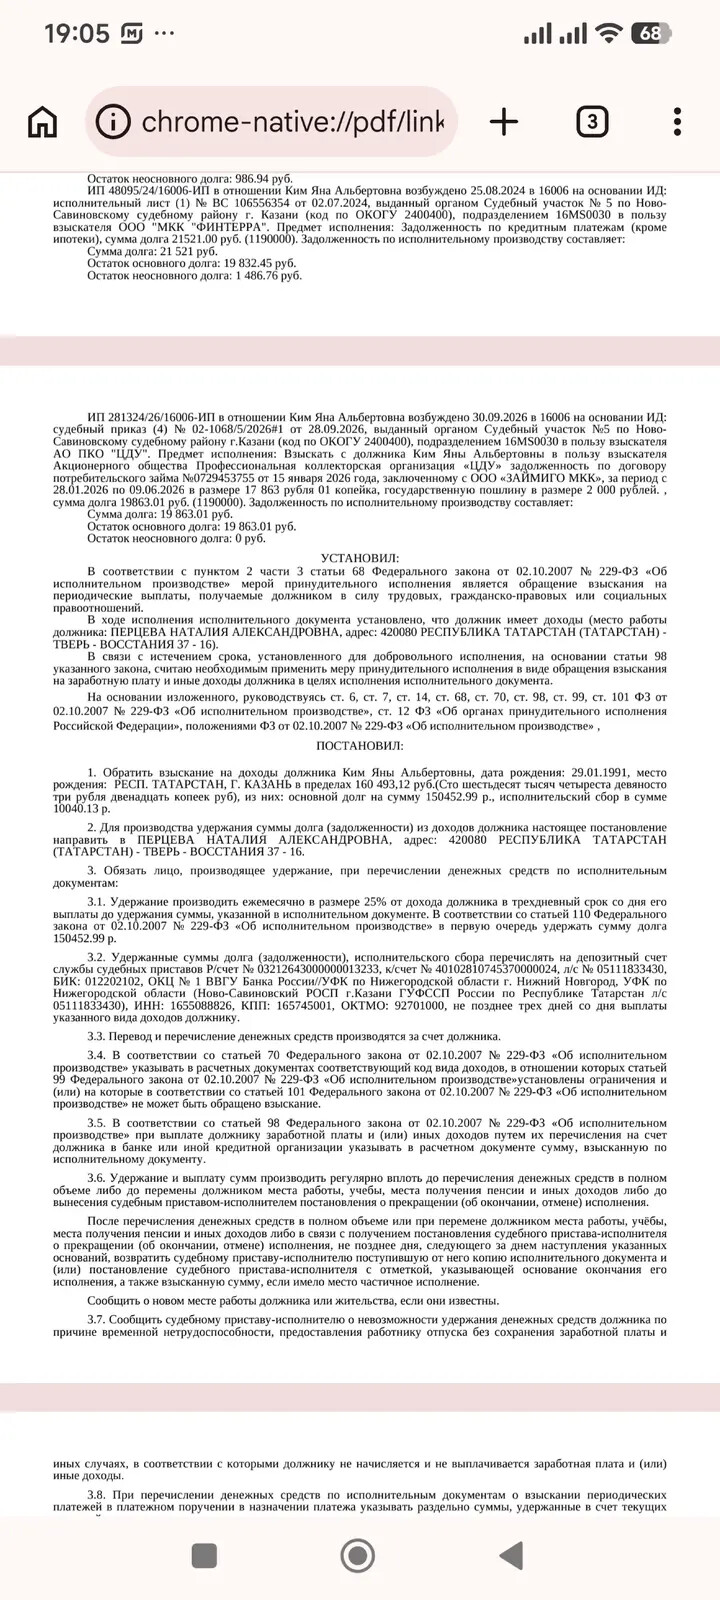
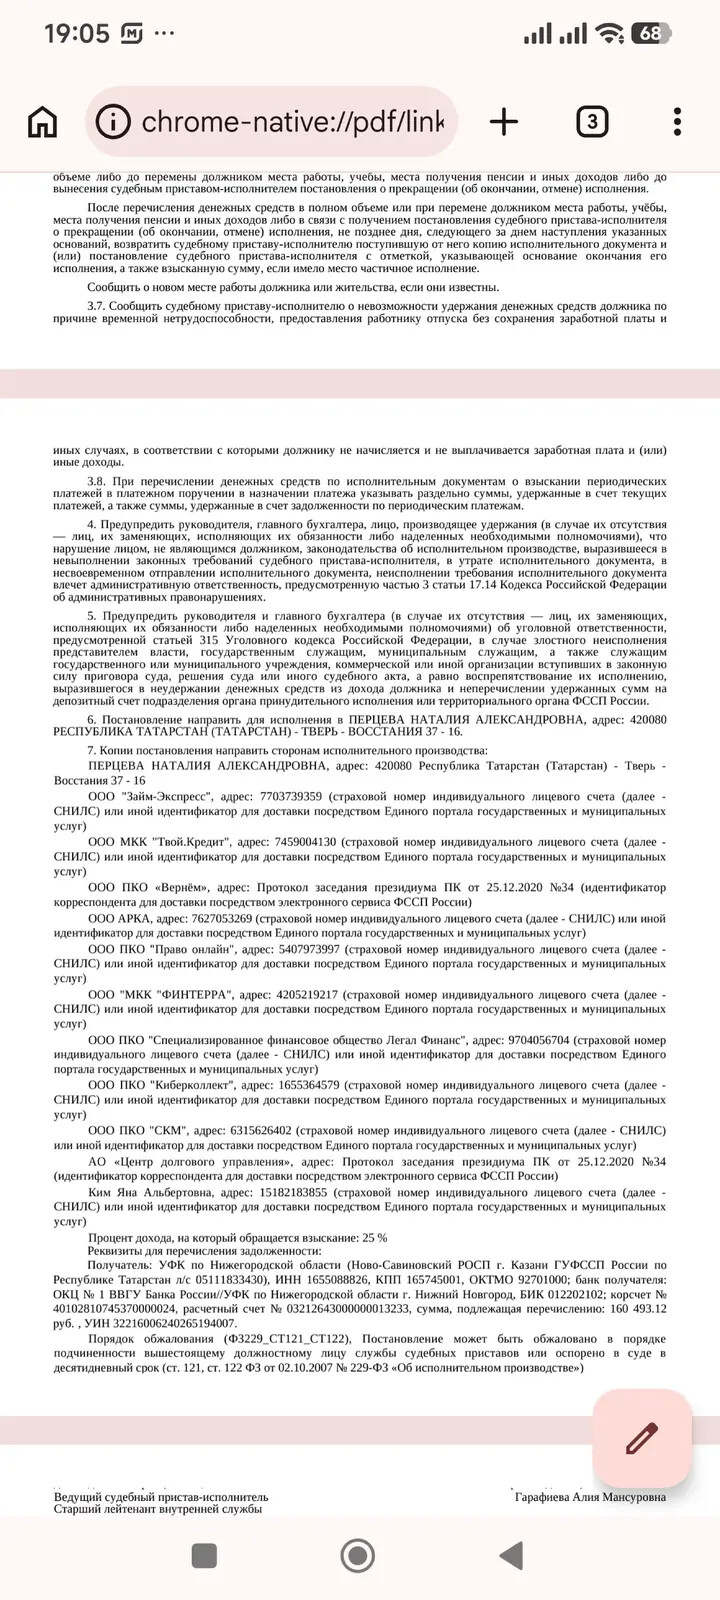
Понимаю. Но сейчас я не вижу самого содержания постановления — возможно, вы не прикрепили файл/текст, или он не отобразился.
Пожалуйста, сделайте одно из двух:
1) Прикрепите фото/скан постановления (лучше крупно, чтобы читались даты и формулировки), или
2) Скопируйте сюда текст в части, где указано:
- фраза про обращение взыскания на заработную плату (особенно начало: “с …”, “начиная с …”, “с момента получения…”);
- процент 25%;
- любые строки про сроки/период удержаний.
Как только пришлёте — скажу, можно ли было удерживать за весь октябрь и какие шаги (жалоба/требование возврата/корректировка удержаний) наиболее правильны.
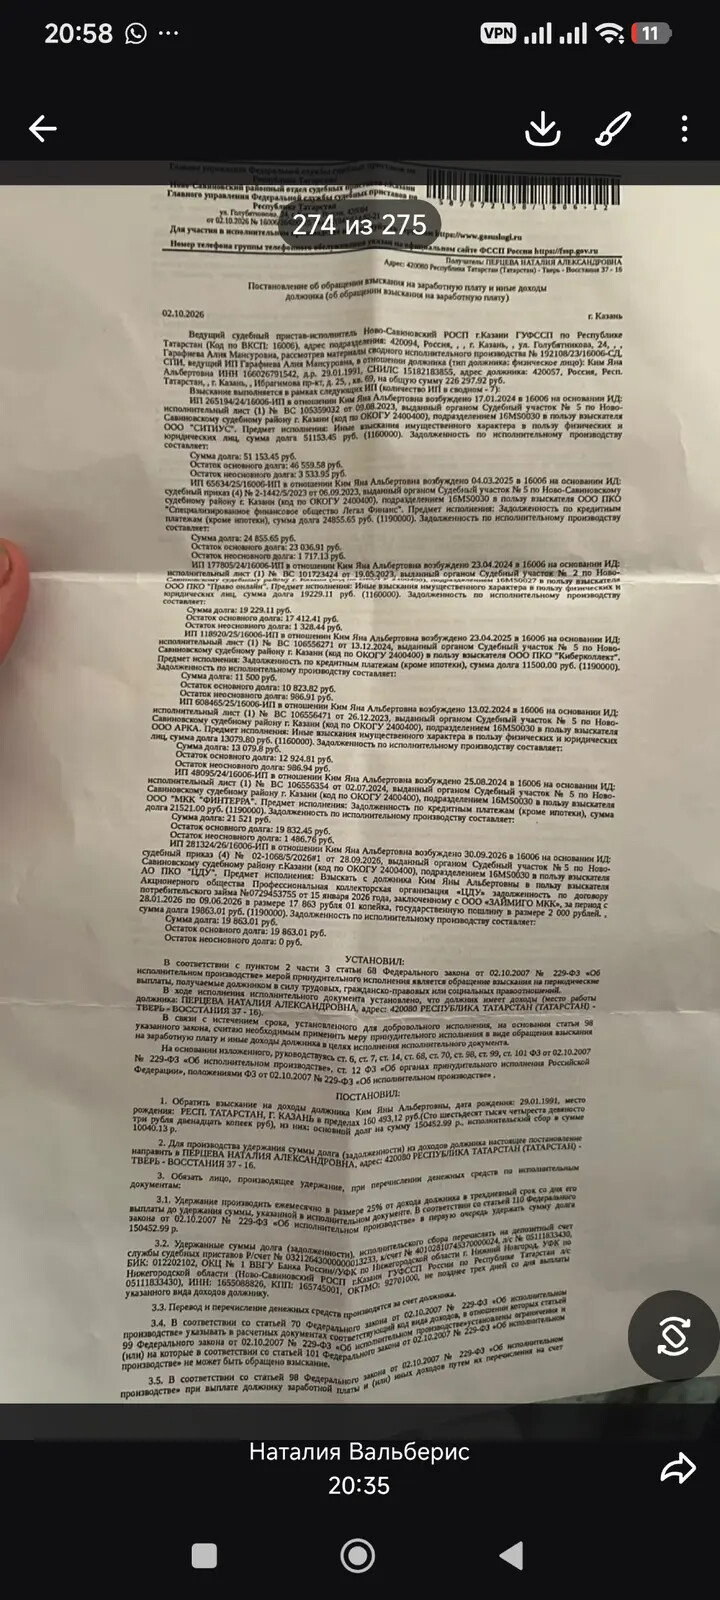
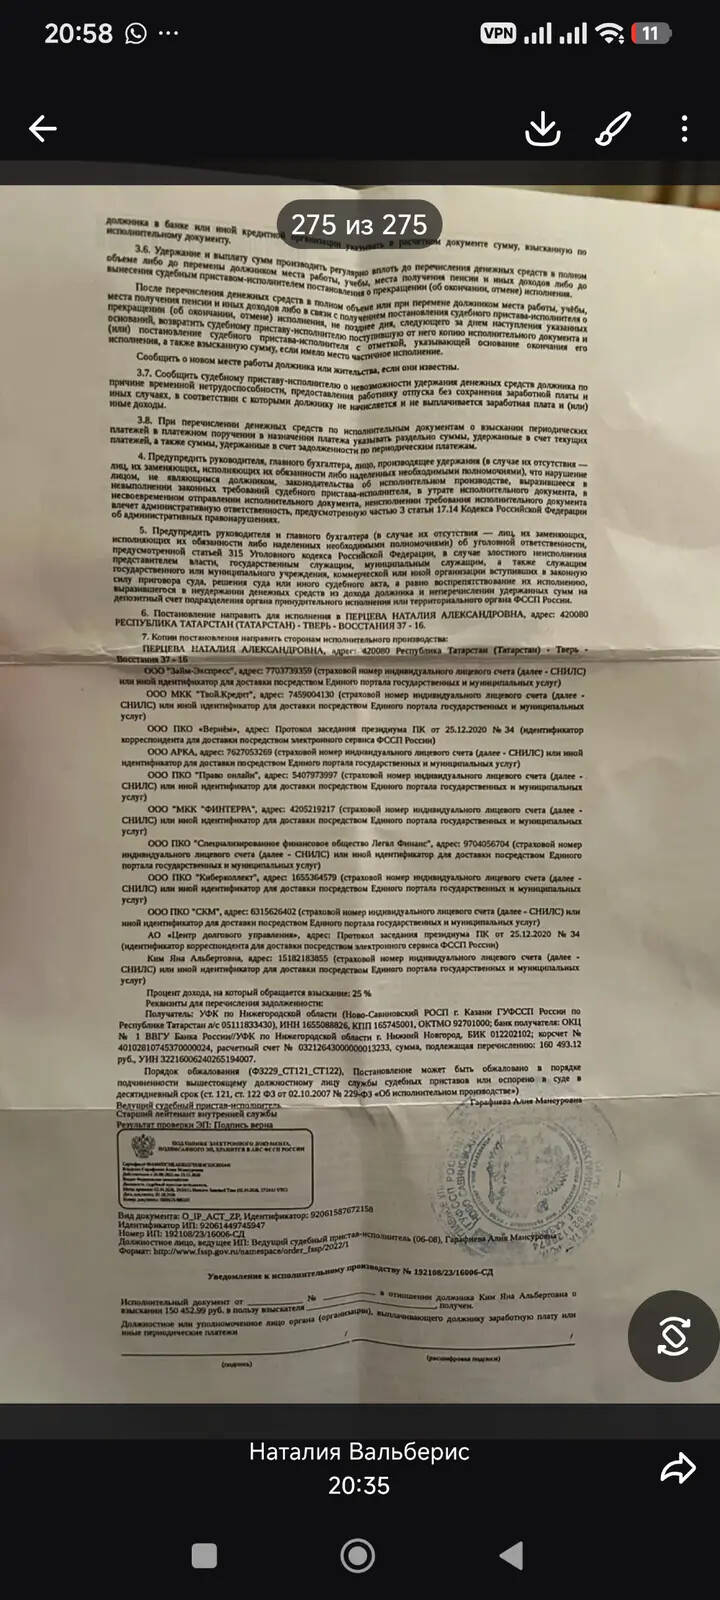
Удержание производить ежемесячно в размере 25% от дохода должника в трехдневный срок со дня его
выплаты до удержания суммы, указанной в исполнительном документе. В соответствии со статьей 110 Федерального
закона от 02.10.2007 № 229-ФЗ «Об исполнительном производстве» в первую очередь удержать сумму долга
150452.99 р.
По приведённому фрагменту ключевой момент — как пристав сформулировал “с какого момента” и из каких выплат нужно удерживать.
1) Что следует из формулировки постановления
Там написано:
«Удержание производить ежемесячно в размере 25% от дохода… в трехдневный срок со дня его выплаты до удержания суммы…».
То есть удержание связано с каждой выплатой после удержаний: пристав фактически требует удерживать из зарплаты (дохода), которая выплачивается работнику, и перечислять/удерживать в 3-дневный срок *после выплаты*.
2) Законность удержания “за весь октябрь” при получении постановления 10.11.2026
Само по себе постановление не содержит прямой фразы “начиная с 10.11.2026/с даты получения постановления”, но по общему правилу работодатель обязан начать удержания после получения постановления (чтобы он мог его исполнить при начислении и при выплате).
Поэтому если:
- постановление было получено работодателем 10.11.2026, и
- удержание начали при выплате 13.11.2026 (зарплата за октябрь),
то удерживать “за октябрь” может быть в целом допустимо, *потому что это зарплата за октябрь, но выплата (выдача) её состоялась 13.11.2026 — то есть уже после получения документа работодателем*. Удержание делают с фактически выплачиваемого дохода.
3) Но есть риск нарушения, если бухгалтер удержал с тех сумм, которые были выплачены ДО получения документа
Если зарплата за октябрь частично уже выплачивалась до 10.11 (например, аванс за октябрь/часть зарплаты), и с неё удержали “за весь октябрь”, то с выплат, произведённых до получения постановления, удержание может быть неправомерным.
4) Проверка “легко/быстро”
Скажите, пожалуйста:
1) 13.11.2026 — это вся выплата за октябрь (полный расчёт) или это только “выплата оставшейся части” (а аванс был раньше)?
2) Есть ли у вас в платежной ведомости/расчетном листке разбивка: аванс за октябрь (дата раньше 10.11) + окончательный расчет 13.11?
Если аванс за октябрь был до 10.11, и удержали и с него — тогда можно требовать возврат излишне удержанного (плюс работодатель должен был удержать только из той части, которая выплачена после получения постановления).
5) Про 25% — вероятно, по размеру вопросов нет
При зарплате около 7000 удержание 3500 = это 50%, а не 25%.
Поэтому важно: 7000 — это оклад “на руки/грязными” или “всего начислено за месяц”?
Потому что приставский процент применяется обычно к доходу должника, который берётся после удержаний НДФЛ (то есть “чистый доход” для удержаний).
Уточните, пожалуйста:
- 7000 тыс — это 7000 руб. или “7000” как условно?
- 3500 удержано как итог удержания на руки, или это именно сумма, перечисленная по ИП?
Если ответите на пункты 1–2 и про аванс/окончательный расчет, я скажу точнее: законно ли “за весь октябрь” именно у вас и какие деньги/часть удержания можно оспорить.
30.10.2026 была зарплата (6199руб) за 1 половину октября, 13.10.2026 была зарплата(6745 руб) за 2 середину ноября, списала она 3236 руб. Это 25 процентов суммы зарплаты октября
Понял. Тут есть две ключевые проблемы: (1) с каких выплат началось удержание и (2) корректность расчёта 25% именно от “дохода”, а не от “октябрьских начислений целиком”.
## 1) С какого момента должны удерживать
Постановление получено работодателем 10.11.2026. По общему правилу удержания по исполнительному документу начинают производить после получения постановления и/или при выплатах, которые работодатель делает после получения.
Если 30.10.2026 (аванс/1-я половина октября) уже была выплата до получения постановления, то удерживать с неё по этому постановлению нельзя.
То есть удержание с зарплаты, выплаченной 30.10.2026, является незаконным (если только у пристава не было более раннего документа/постановления, полученного работодателем ранее, либо иной правовой основы).
## 2) По вашему расчёту “25%”
Вы пишете:
- 1-я половина октября выплачена 30.10.2026: 6199
- 2-я половина (окончательный расчет) выплачена 13.11.2026: вы указали “6745 руб за 2 середину ноября”, но, вероятнее всего, речь о за 2 половину октября (уточните дату/месяц в расчетном листке).
- списали 3236 руб
- “Это 25 процентов суммы зарплаты октября”
Если 3236 — это не 25%, а, например, ближе к половине дохода, то надо смотреть от какой базы пристав требует удерживать:
- обычно считают от дохода должника после удержаний НДФЛ (и в рамках лимитов по ст. 99 Закона № 229‑ФЗ);
- если бухгалтер взяла неверную базу (например, “грязная” зарплата/или вообще не тот доход), сумма могла получиться существенно иной.
Но даже если процент посчитан верно, вопрос №1 (выплата до получения постановления) всё равно остаётся: с 30.10 удерживать было нельзя.
## 3) Что делать
1) Соберите документы:
- постановление полностью (и дата получения работодателем 10.11),
- расчетные листки за октябрь (аванс 30.10 и окончательный расчет 13.11),
- ведомости/платёжки: сколько выдали “на руки” в эти даты,
- письмо/опись/уведомление о вручении постановления работодателю (подтверждение даты 10.11).
2) Письменно обратиться к приставу (или в канцелярию/через Госуслуги/через сайт ФССП) с заявлением:
- что удержания произведены из части зарплаты, выплаченной 30.10.2026, то есть до получения постановления 10.11.2026,
- просите проверить правильность удержаний и вернуть излишне удержанные суммы (или вынести решение о возврате работодателем/перерасчёт, в зависимости от факта перечисления).
3) Параллельно можно запросить у работодателя “как именно удерживали”:
- с какой выплаты сняли 3236,
- перечислялось ли что-то приставу именно с аванса 30.10.
## 4) Очень важное уточнение
Вы написали: “13.10.2026 была зарплата… (6745 руб) за 2 середину ноября” — дата 13.10, а не 13.11.
Ранее вы говорили, что зарплата за октябрь была 13.11.2026. Уточните, пожалуйста, точно:
- дата выплаты 6745,
- это за какую половину октября (или это уже другая зарплата).
Если подтвердится, что 6745 выплачена 13.11, и удержания произведены с аванса 30.10, тогда основание для оспаривания удержанной суммы очень сильное.
Если хотите — пришлите (можно текстом) суммы: сколько было начислено/НДФЛ/сколько выдали на руки за 30.10 и за 13.11. Я прикину, действительно ли было удержано “25%” и какая часть, вероятно, излишняя.
30.10. было начислено 6199 руб
13.11 было начислено 6745 руб.( 3509 руб пришло на карту, 3236 отправлено приставам)
По вашим цифрам картина такая.
1) С какой выплаты могли удержать
- Начислено (и выплачено) 30.10.2026: 6199 руб — это до даты получения постановления работодателем (10.11.2026).
- Начислено 13.11.2026: 6745 руб, и фактически:
- на карту 3509 руб
- приставам 3236 руб
В постановлении пристав написал, что удержание делается “в трехдневный срок со дня выплаты” и “в размере 25% от дохода должника”. Это обычно означает: удержание делается с той выплаты, которая производится после получения постановления, т.е. с 13.11, а не с 30.10.
✅ По вашим данным удержание 3236 приходится на выплату 13.11, значит логика по периоду соблюдена (по крайней мере, в части того, что приставам ушло с 13.11).
2) Корректность размера удержания 25%
Дальше вопрос: 25% — от чего именно посчитал бухгалтер.
Если при выплате 13.11:
- начислено 6745
- на карту 3509
- приставам 3236
Тогда получается, что удержания из 6745 равны:
- 3236 (приставам) + (не видно НДФЛ отдельно, но похоже, что “на карту” уже после удержаний)
3509 + 3236 = 6745 — то есть НДФЛ (налога) в ваших цифрах не учтён/не выделен, либо 6745 — это “чистыми начислено” (редко), либо цифры “на карту” и “приставам” суммарно дают “что выдали работнику в распоряжении бухучёта”.
Чтобы точно оценить 25%, нужны данные:
- НДФЛ с начисления 6745 (сколько удержали подоходного налога),
- база для удержания: пристав обычно требует удерживать из *дохода должника* (после НДФЛ).
Но даже без НДФЛ видно грубую вещь:
25% от 6745 = 1686 руб.
А списано приставам 3236 руб, то есть это ближе к 48% от 6745.
👉 Поэтому удержание по размеру (3236) выглядит не как 25% от зарплаты (если 6745 — действительно доход, из которого бухгалтер удерживал).
3) Что я рекомендую сделать
1) Возьмите расчетный листок за 13.11 (окончательный расчет) и посмотрите:
- начислено за месяц,
- сколько удержали НДФЛ,
- какая сумма “к выплате” и какая база использовалась для удержаний по ИП.
2) Затем направьте работодателю письменный запрос/пояснение:
- как рассчитали 3236 руб и от какой суммы (грязной/после НДФЛ) взяли 25%.
3) Параллельно приставу — заявление о проверке правильности удержаний:
- указать, что по постановлению 25%, а удержано с выплаты 13.11 3236 руб при начислении 6745 (25% ≠ 3236).
- просить произвести перерасчет и вернуть излишне удержанное (если удержанное уже перечислено приставам).
4) Важный момент
По периоду (30.10 vs 10.11) — у вас удержание сделано с 13.11, и это *скорее всего* нормально.
Главная проблема сейчас — несоответствие суммы 3236 “25%”.
Если хотите, пришлите (можно фото/цифрами) строку из расчетного листка за 13.11:
- “начислено”, “НДФЛ”, “к выплате”, “удержано по исполнительному”.
Тогда я прямо посчитаю, где именно ошибка: в базе или в сумме.
Юристы - Россия
Специализация:
Трудовое право


